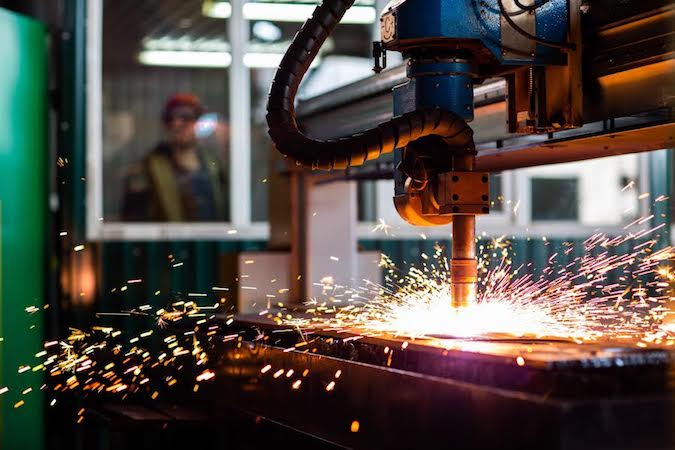
Ciudad de México.- La industria siderúrgica mexicana enfrenta un periodo de transformación marcado por las tensiones comerciales internacionales, los aranceles impuestos por Estados Unidos y una mayor competencia por los mercados. Aunque México conserva su posición entre los principales productores mundiales de acero, las restricciones comerciales y la caída de las exportaciones han obligado a las empresas del sector a replantear sus estrategias de producción, financiamiento y comercialización.
De acuerdo con un análisis de MUNDI, empresa especializada en financiamiento para el comercio internacional, México mantiene el lugar número 15 entre los productores mundiales de acero, pero enfrenta un entorno que ha modificado las condiciones de acceso a su principal mercado de exportación.
Uno de los factores determinantes son los aranceles de la Sección 232 de Estados Unidos, que desde junio de 2025 elevaron las tarifas aplicables a distintos productos industriales, incluidos el acero, el aluminio y el cobre. Estas medidas han provocado cambios en los flujos comerciales y han incrementado la presión sobre los fabricantes mexicanos.
Carlos Missirian, vicepresidente de Desarrollo de Negocios de MUNDI, consideró que esta reconfiguración también representa una oportunidad para México, particularmente ante la búsqueda de nuevos proveedores por parte de compradores internacionales.
La industria nacional produjo más de 16.8 millones de toneladas de productos terminados de acero durante 2025. Sin embargo, las cifras de la Cámara Nacional de la Industria del Hierro y del Acero (CANACERO) muestran que la producción de acero crudo disminuyó 5.9 por ciento, hasta ubicarse en poco más de 13.5 millones de toneladas.
La actividad también refleja señales de desaceleración económica. La industria básica del hierro y del acero registró un Producto Interno Bruto de mil 730 millones de pesos durante el primer trimestre de 2026, con una variación negativa de 0.12 por ciento respecto al trimestre anterior, según los datos incluidos en el análisis.
El sector mantiene una presencia importante en la economía nacional, con aproximadamente 780 mil empleos directos e indirectos. Su actividad está estrechamente vinculada con otras ramas productivas: el sector automotriz concentra alrededor del 32 por ciento de la demanda de acero, la construcción el 28 por ciento y la maquinaria pesada el 15 por ciento.
México representa además el segundo mercado de acero más importante de América Latina, con un consumo aproximado de 25 millones de toneladas de productos terminados durante 2025.
No obstante, el comercio exterior muestra un panorama complicado. Las exportaciones mexicanas de acero disminuyeron 15 por ciento en 2025, mientras que las ventas hacia Estados Unidos registraron una contracción de 24.3 por ciento. El mercado estadounidense pasó de concentrar el 92 al 82 por ciento de las exportaciones nacionales, de acuerdo con el reporte de MUNDI.
Al mismo tiempo, las importaciones llegaron a representar hasta el 43 por ciento del mercado interno, incrementando la presión competitiva para los fabricantes nacionales.
Missirian advirtió que las empresas necesitan mayor capacidad financiera para responder a los cambios en los pedidos, diversificar sus clientes y mantener activa la producción mientras se ajustan las condiciones comerciales.
Un ejemplo de los desafíos que enfrenta el sector es SYVASA, empresa mexicana dedicada a la fabricación de piezas y ensambles metálicos, con instalaciones de más de 10 mil metros cuadrados en la Ciudad de México.
Su director general, Pedro Augusto Reséndez, explicó que la compañía cuenta con más de cuatro décadas de experiencia y procesa aproximadamente 10 mil toneladas de acero al año. También destacó que las nuevas condiciones arancelarias han modificado las negociaciones con sus clientes, provocando ajustes en los volúmenes de compra y nuevas oportunidades comerciales.
La empresa cuenta con certificación ISO 9001 y trabaja en procesos relacionados con otras certificaciones de calidad, seguridad industrial y gestión ambiental, entre ellas ISO 45001, IATF 16949 e ISO 14001.
En este contexto, el acceso al financiamiento se ha convertido en un factor relevante para mantener la operación. Una de las herramientas que ha ganado terreno es el factoraje financiero, mediante el cual las compañías pueden convertir sus cuentas por cobrar en liquidez inmediata, sin tener que esperar los plazos habituales de pago de sus clientes.
En la industria metalmecánica, estos periodos pueden superar los 120 días, lo que representa una presión importante para las empresas que necesitan adquirir materias primas, pagar nóminas y mantener sus líneas de producción.
Reséndez señaló que el financiamiento proporcionado por MUNDI ha permitido a SYVASA sostener sus operaciones y responder a los requerimientos de sus compradores sin que los tiempos de cobro se conviertan en un obstáculo para su crecimiento.
A pesar de las dificultades comerciales, México conserva ventajas competitivas en materia ambiental y energética. De acuerdo con el análisis presentado, aproximadamente el 96 por ciento de la producción nacional de acero se realiza mediante hornos de arco eléctrico, una tecnología que permite reducir considerablemente las emisiones contaminantes frente a otros procesos tradicionales.
El reporte estima que las emisiones mexicanas se encuentran por debajo de una tonelada de dióxido de carbono por tonelada de acero producido, alrededor de 49.5 por ciento menos que el promedio mundial. Asimismo, señala un consumo energético de 7.5 gigajulios por tonelada, inferior al estándar internacional.
Estas características podrían convertirse en una ventaja para acceder a mercados y contratos que exigen procesos industriales con menor impacto ambiental.
El sector también mantiene inversiones anunciadas por aproximadamente 8 mil millones de dólares, mientras que los precios del acero en Estados Unidos registraron incrementos de 27 por ciento entre enero y abril de 2026, en comparación con el mismo periodo del año anterior, según las cifras difundidas por MUNDI.
Para los próximos años, las perspectivas apuntan a una demanda internacional moderada, con mayores oportunidades vinculadas a infraestructura, energía y manufacturas de alta tecnología.
En este escenario, la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) será un momento relevante para la industria siderúrgica, particularmente por la necesidad de revisar las condiciones arancelarias y fortalecer la integración productiva de América del Norte.
La capacidad manufacturera, la eficiencia energética y el acceso a financiamiento serán factores determinantes para que las empresas mexicanas puedan mantener su participación internacional y aprovechar los cambios en las cadenas globales de suministro.
eitmedia.mx